苏伊士复航与12月欧线涨价:出货怎么排
苏伊士运河复航释放亚欧航线运力,但船司发布 12 月欧线涨价函,复航释能与船司挺价两股力量博弈,同时欧洲港口面临集中到港拥堵风险。本文梳理海运行情数据,辨析宣涨报价与真实成交价差异,拆解港口堵点,给出分阶段出货排期、订舱与报价修改实操方案。星知获客通自动化完成线索挖掘与多渠道跟进,帮助外贸企业在海运行情波动期间稳住客户开发工作。
快速结论
12 月欧线的涨价函是谈判起点,不是成交价。船司针对 12 月上半月释放的宣涨报价集中在 4200–4600 美元/FEU,但 11 月下半月的涨价已经落空,机构对 12 月的预期普遍低于宣涨函水平。
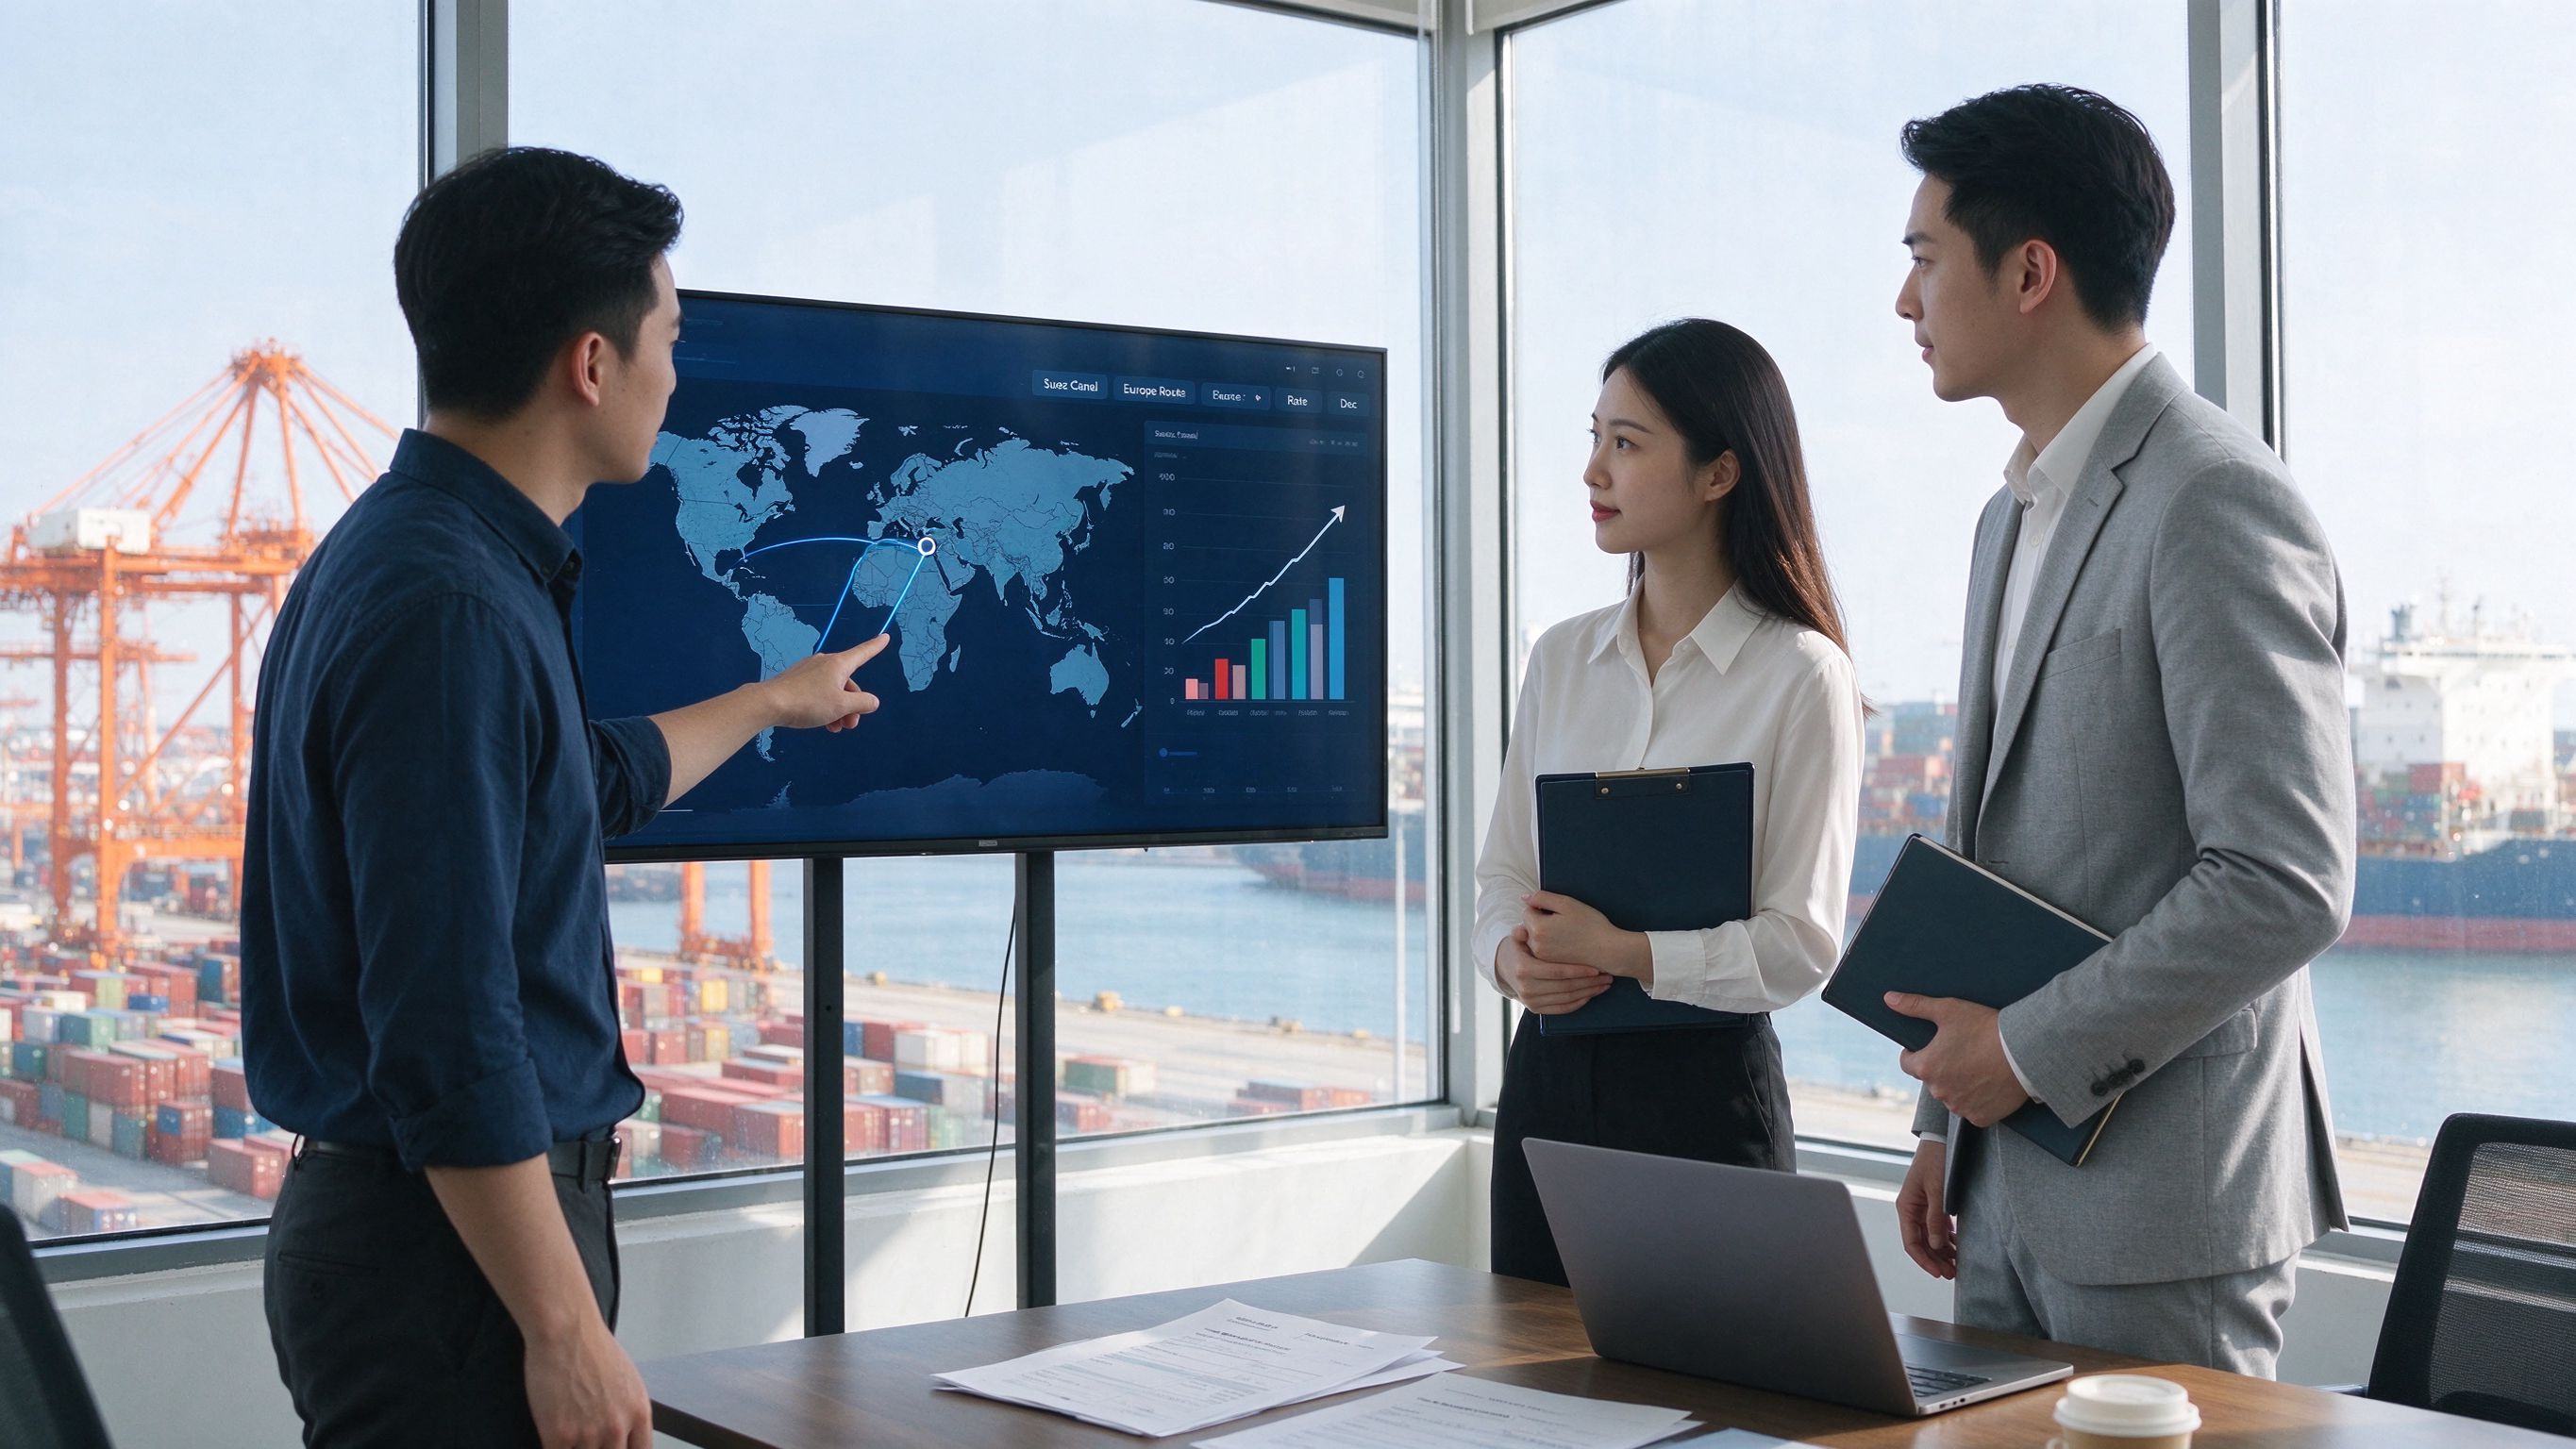
另一边,苏伊士复航正在把被绕行占用的运力放回来,远东—欧洲航线的回归比例已有六成上下。船司挺价和复航释能是两股相反的力量,最终谁占上风要看 12 月第一周的实际开舱价和装载率。对出货企业来说,最稳的做法是把 12 月拆成两段谈,别按宣涨函锁长约。
最近一周欧线出现了一个反直觉的组合:现货运价在跌,船司的涨价函却在涨。上海航运交易所 11 月 13 日的数据显示,欧线运价继续回落;同一时间,地中海航运、马士基、赫伯罗特等相继释放 12 月涨价信号,期货市场随之反弹。
这两件事并不矛盾。运价跌反映的是当下的供需,涨价函赌的是 12 月的春节前发运和下一年度长约签约窗口。对做欧洲出口的企业来说,真正要判断的不是「会不会涨」,而是「涨多少能落地、我的货该在哪一周订舱」。本文按这个逻辑来讲解。
一、现货在跌:11 月 13 日这一周的数字
上海航运交易所 11 月 13 日发布的上海出口集装箱综合运价指数为 3572.33 点,较上期下跌 1.7%,为连续第二周回落。
分航线看:
欧洲线 20 尺箱运价 2291 美元/TEU,周跌 1.5%;40 尺箱 3402 美元/FEU,周跌 2.2%。
地中海线是当周唯一上涨的主干航线,20 尺箱 3619 美元/TEU,周涨 6.7%,40 尺箱 4746 美元/FEU,周涨 8.7%。
美西、美东分别报 7111 美元/FEU 和 9387 美元/FEU,周跌 3.7% 和 4.8%。
欧洲线当周的下跌,与圣诞前置出运结束、货盘转弱有关;地中海线的上涨则受个别船司停航拖班、舱位收紧推动。两条线走势相反,说明眼下不是全市场同涨同跌的行情,报价要按具体航线看。
二、涨价函在涨:4200 到 4600 美元/FEU 的口径差
11 月下半月的推涨基本落空后,船司把重心转向 12 月。据期货日报、同花顺等报道,针对 12 月上半月,马士基宣涨至 4200 美元/FEU,地中海航运宣涨至 4600 美元/FEU 一线,达飞线上报价在 4625–4725 美元/FEU,赫伯罗特则把 12 月上半月线上报价下调约 600 美元至 4035 美元/FEU。头部船司口径并不一致。
机构对落地幅度的判断明显低于宣涨函。方正中期分析师陈臻认为,即期运价有望在 11 月下旬基础上涨 500–900 美元/FEU,但难以达到宣涨函所列水平;中信期货武嘉璐预计 12 月合约对应运价在 3500–4000 美元/FEU 之间。
换句话说,宣涨函给的是上限参考,不是必付价格。11 月已经证明「停航加涨价函」的组合未必挺得住。谈价时把宣涨价当锚,把实际开舱价当成交依据,两者要分开看。
三、复航进度:回归比例已有六成上下
上海国际航运研究中心 11 月发布的双周报显示,远东—欧洲航线已有 63% 运力回归红海;Alphaliner 的统计口径是 9 月 15 日至 10 月 15 日期间,远东—欧洲航线部署的 870 万 TEU 运力中,550 万 TEU 改回经苏伊士运河运行,占比同为 63%。Drewry 的口径稍低,截至 11 月 1 日当周亚欧航线约 60% 运力已恢复走苏伊士。
也有关机构给出约 50% 的估计,差异主要来自统计时点和「回归」的定义不同——是船舶首次通行,还是常态班轮服务。本文取「六成上下」这个区间表述,具体数字请以所用机构的最新口径为准。
航程缩短带来的影响是双重的:一方面,过去被绕行占用的运力被释放,长期压低运价;另一方面,走苏伊士和绕好望角的船会在同一时间段集中抵达欧洲,短期反而加剧港口拥堵。
四、堵点转移:从海上转到欧洲港口
赫伯罗特在 11 月电话会上预计,11 月 16 日至 22 日北欧港口到港集装箱船运力将达正常水平的 131%,其中约 40% 经苏伊士抵达。分港看,鹿特丹约 145%,安特卫普—布鲁日约 151%,伦敦门户、费利克斯托、布雷梅和勒阿弗尔也预计超过 150%。该机构模型显示,同期有 31 艘船经苏伊士抵达北欧,另有 61 艘仍绕行好望角。
苏伊士航线比重绕行缩短约 7 至 10 天,两批船集中到港,会对泊位、驳船、铁路、卡车、仓储乃至冷藏箱插座形成连锁压力。国内一侧同样偏紧,Drewry 数据显示上海港平均等泊时间已由 36 小时升至 49 小时。
这意味着名义运输时间缩短,不等于端到端交付同步变快。如果按「船期短了一周」去倒排提货和入仓,很可能在目的港多等几天,免费堆存期一过就开始计滞箱滞港费。
五、出货排期:按三段时间拆开做
把 12 月拆成三段,比押注一个统一价格更实用。
11 月下旬至 12 月上半月,按实际开舱价逐周核价订舱。同一家船司的不同航次,可能一水走苏伊士、一水绕好望角,航程相差 7 至 10 天;报交期必须按具体航次的提单船期确认,不要按固定天数承诺客户。
12 月首周之后,用当周 SCFI 与 SCFIS 验证涨价落地幅度,再谈 12 月下半月的舱位。长约方面,把旺季附加费和调价条款单独列入成本,不要只看 FAK 报价——已有船司对长协客户发出 12 月起生效的旺季附加费通知。
报价单建议改三处:运价有效期写短,一到两周为宜;附加费分项列,海盗风险、苏伊士附加费、战争险这些新条目单列,不混进「海运费」一行;写明调价机制的触发条件,跟指数或跟船司公告挂钩都可以。
结论
这轮欧线行情的核心,是两股相反力量在赛跑:船司用宣涨函托住淡季运价底部,复航却持续把被绕行锁住的有效运力放回来。11 月下半月涨价落空已经给出一次答案,12 月能否不同,要看春节前发运和长约签约这两个真实支撑够不够强。在结果出来之前,按宣涨函锁长约的风险大于收益。
运价反复的时候,销售端最怕的不是报价算错,而是名单没备好、客户触达跟不上——价格一周一变,窗口稍纵即逝。把找客户、补线索、写开发内容这些重复动作交给工具,销售只盯高意向客户,是更稳的分工方式。星知获客通 要做的,正是把这套重复流程跑起来:用海关数据筛出有真实进出口记录的采购商,补全联系人,再联动邮件、WhatsApp 与 LinkedIn 持续跟进。运价决定这一柜怎么发,数据决定下一柜发给谁。
常见问题
Q1:12 月欧线涨价函的 4200–4600 美元/FEU,是一定要付的价格吗?
不是。这是船司针对 12 月上半月释放的宣涨报价,各家口径不一,赫伯罗特反而下调了线上报价。机构预计的落地幅度普遍低于宣涨函水平,实际成交要看开舱价。
Q2:11 月 13 日欧线现货运价是多少?
上海航运交易所数据显示,上海出口至欧洲基本港 20 尺箱 2291 美元/TEU、周跌 1.5%,40 尺箱 3402 美元/FEU、周跌 2.2%;地中海线分别为 3619 美元/TEU 和 4746 美元/FEU,当周上涨。
Q3:苏伊士复航到底到什么程度了?
上海国际航运研究中心与 Alphaliner 的口径为远东—欧洲航线约 63% 运力回归,Drewry 约 60%,也有机构估计约 50%,差异来自统计时点和定义不同。用「六成上下」表述最稳妥。
Q4:复航后船期变短,为什么目的港反而可能更堵?
走苏伊士比绕好望角缩短约 7 至 10 天,两批船会在同一时间段集中抵达。赫伯罗特预计 11 月 16 日至 22 日北欧到港运力达正常水平 131%,泊位、堆场、驳船和内陆运输都会承压。
Q5:报价单要改哪几处?
运价有效期写短到一到两周;附加费分项列,不混进海运费一行;写明调价机制的触发条件。另外交期按具体航次 ETA 确认,不按平均时效承诺客户。
相关文章